「専業主婦 扶養 内 副業 いくら まで」と検索すると、103万円、106万円、130万円、150万円と数字が並んだページがいくつも出てきます。
読み終わっても、自分がどれに当てはまるのか分からないまま閉じた人は多いはずです。
そうなるのには理由があります。
並んでいる数字のほとんどは、パートやアルバイトとして雇われて働く人に向けた話だからです。
家でデータ入力を請け負う、クラウドソーシングで記事を書く。
そういう働き方は、給与をもらう働き方とは計算の入口から違います。
この記事では、専業主婦が在宅の副業で報酬を受け取る場合に実際に効いてくる金額を、国税庁と厚生労働省の資料で確かめながら並べます。
 テン
ねえオズ、扶養内って結局いくらまでなの?
103万って書いてあったり130万って書いてあったりして、もうよく分かんない。
 オズ
その2つは、そもそも別の役所の話なんです。
しかも103万円のほうは、今はもう使われていない数字です。
まずは自分がどちらの働き方なのかを決めるところから始めましょう。
在宅副業を5つの型に分け、金額の壁ごとの作り替え方まで見たい方はこちらから。
1. 専業主婦の副業が扶養内でいくらまでかは、受け取り方で変わります
扶養の判定は、受け取ったお金の種類から始まります。
時給で働いて給与明細が出るのか、仕事を請けて報酬が振り込まれるのか。
ここが違うと、同じ金額を受け取っても答えが変わります。
1-1. パートの給与と在宅の報酬は、引けるものが違います
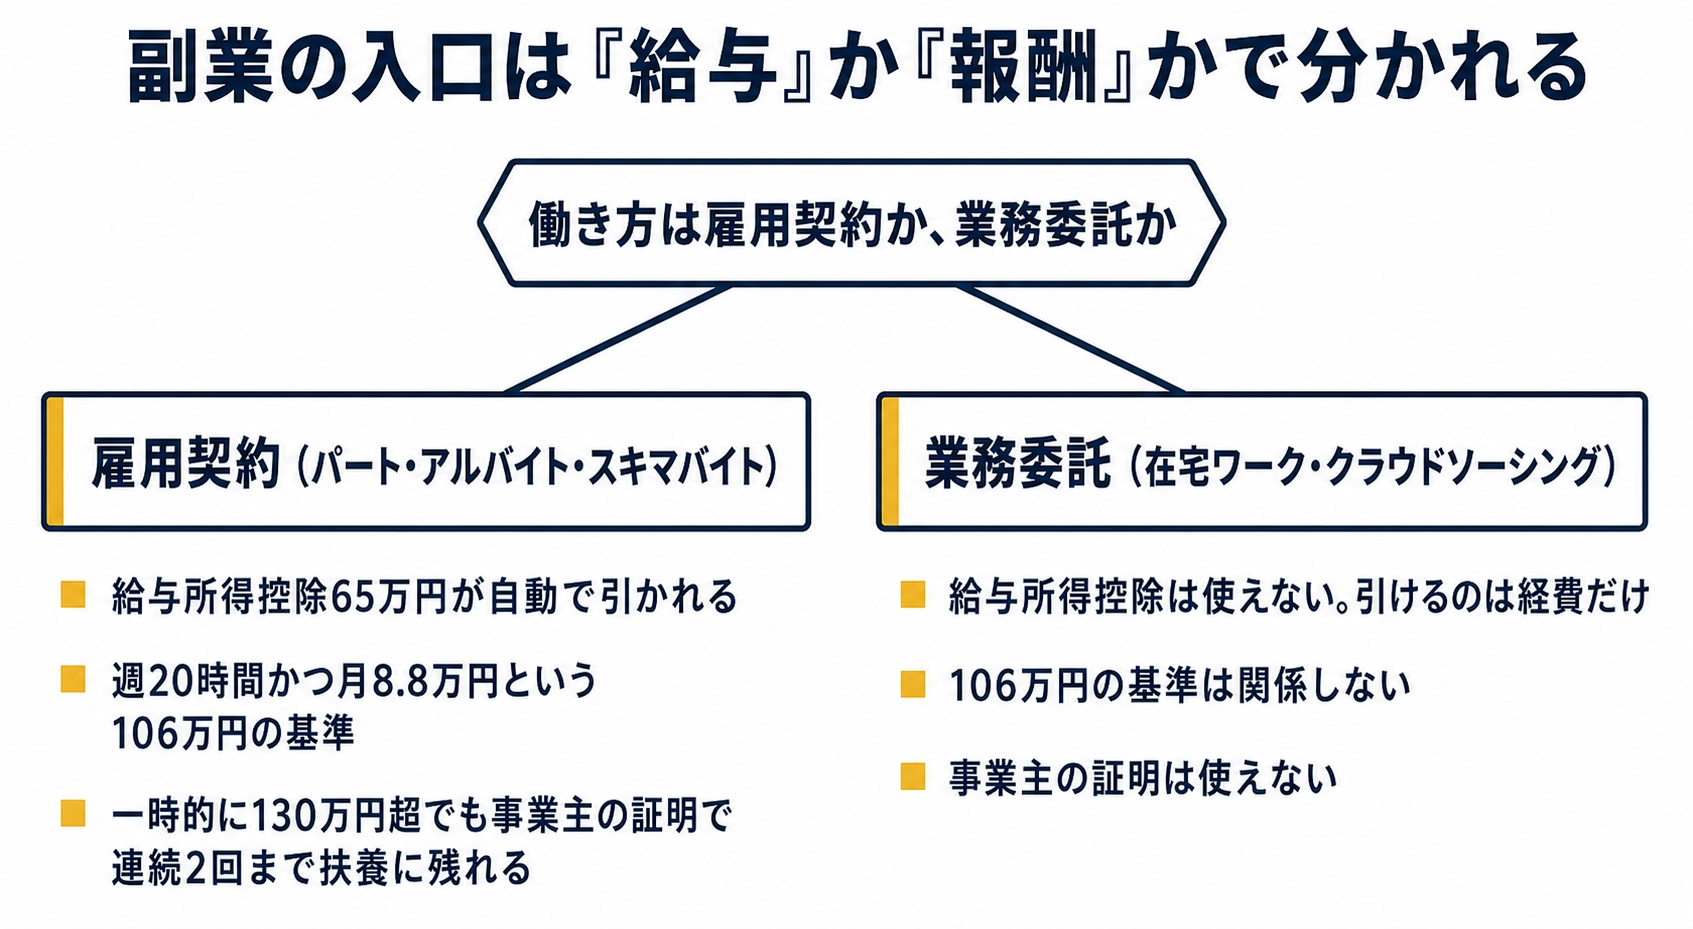
給与には給与所得控除があります。
働くのにかかった費用の代わりに、収入に応じた金額を無条件で引いてくれるしくみです。
令和7年分以降は、給与の年収190万円までなら65万円が引かれます。
在宅の報酬には、これがありません。
代わりに引けるのは、自分が実際に使った経費だけです。
パソコン代、通信費、仕事用に買った本。
領収書を残していなければ1円も引けず、受け取った金額のまま判定されます。
オズここが一番大きな違いです。
給与の人は何もしなくても65万円引かれますが、報酬の人はレシートを残した分しか引けません。
テンえ、じゃあ同じ120万円もらっても、扶養の話が変わっちゃうってこと?
オズ変わります。
あとで表に並べますね。
在宅で請ける仕事そのものの選び方や報酬の決まり方は、こちらでまとめています。
1-2. 「20万円までは申告不要」は専業主婦には使えません
よく見かける「副業は20万円まで申告しなくていい」という話があります。
これは国税庁のページでいうと、給与所得者で確定申告が必要な人という項目の中にある決まりです。
つまり、勤め先で年末調整を受けている人のための例外です。
他に給与のない専業主婦には、この20万円は当てはまりません。
経費を引いた後の所得が基礎控除を超えれば、金額が20万円台でも申告の対象になります。
テン20万円までは大丈夫だと思ってた……
なお、開業届を出すかどうかや、確定申告書の書き方そのものは、この記事では扱いません。
ここで決めるのは、いくらまで受け取るかという金額の判定だけです。
出典:国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人
2. 在宅の報酬で実際に効いてくる線は、3本しかありません
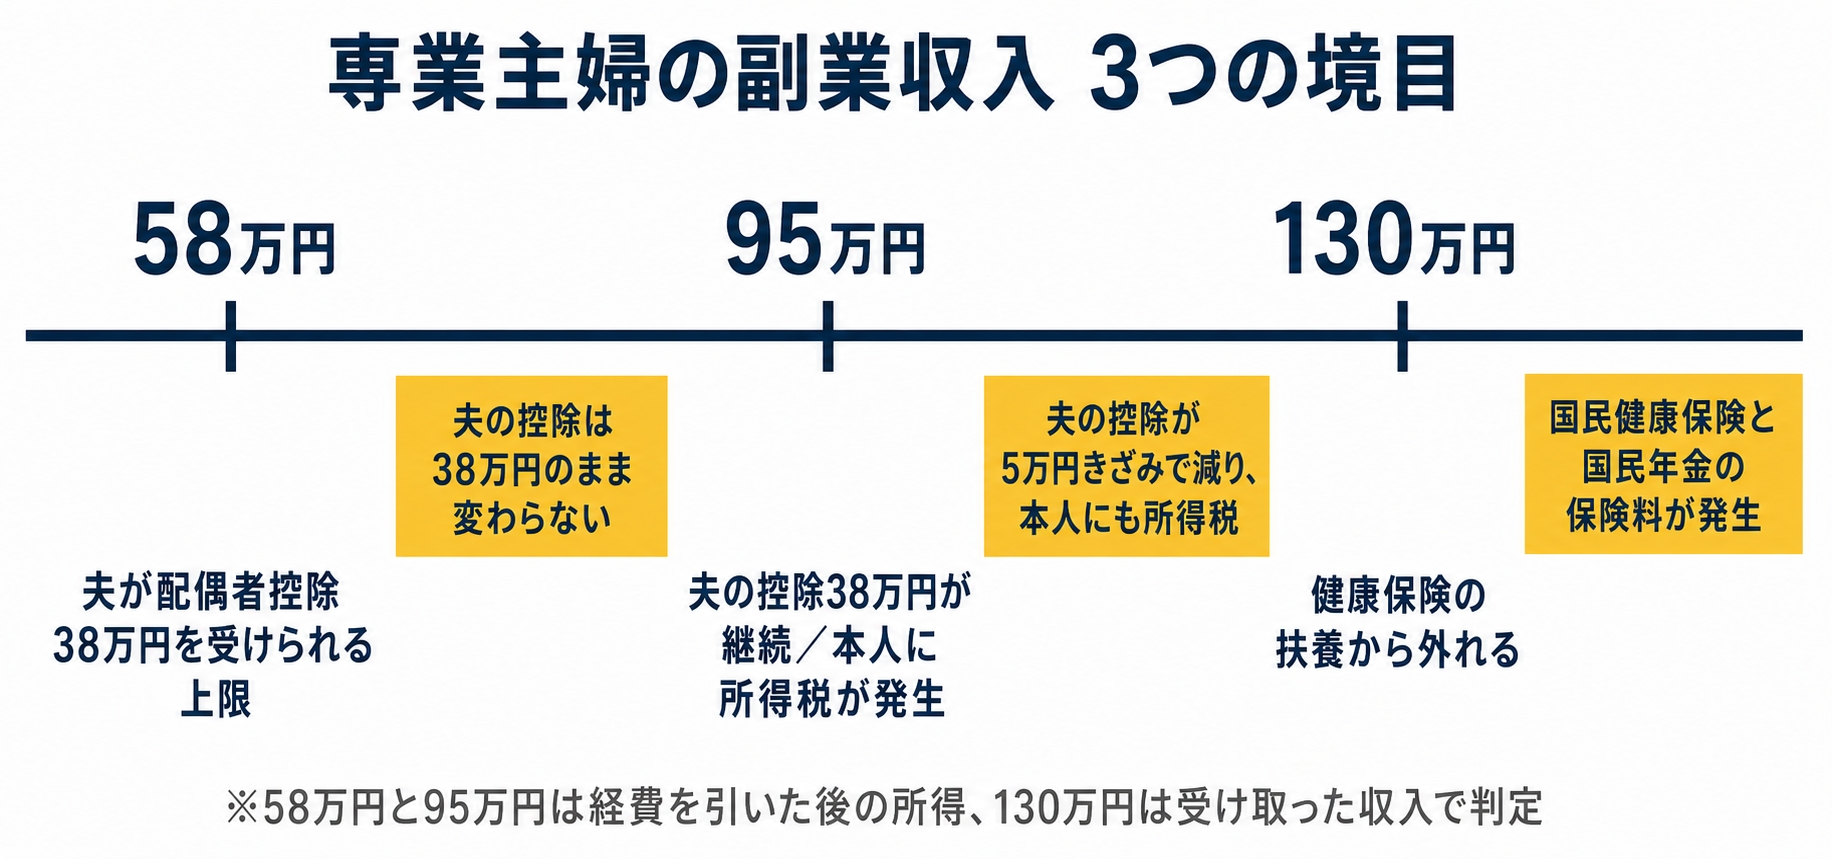
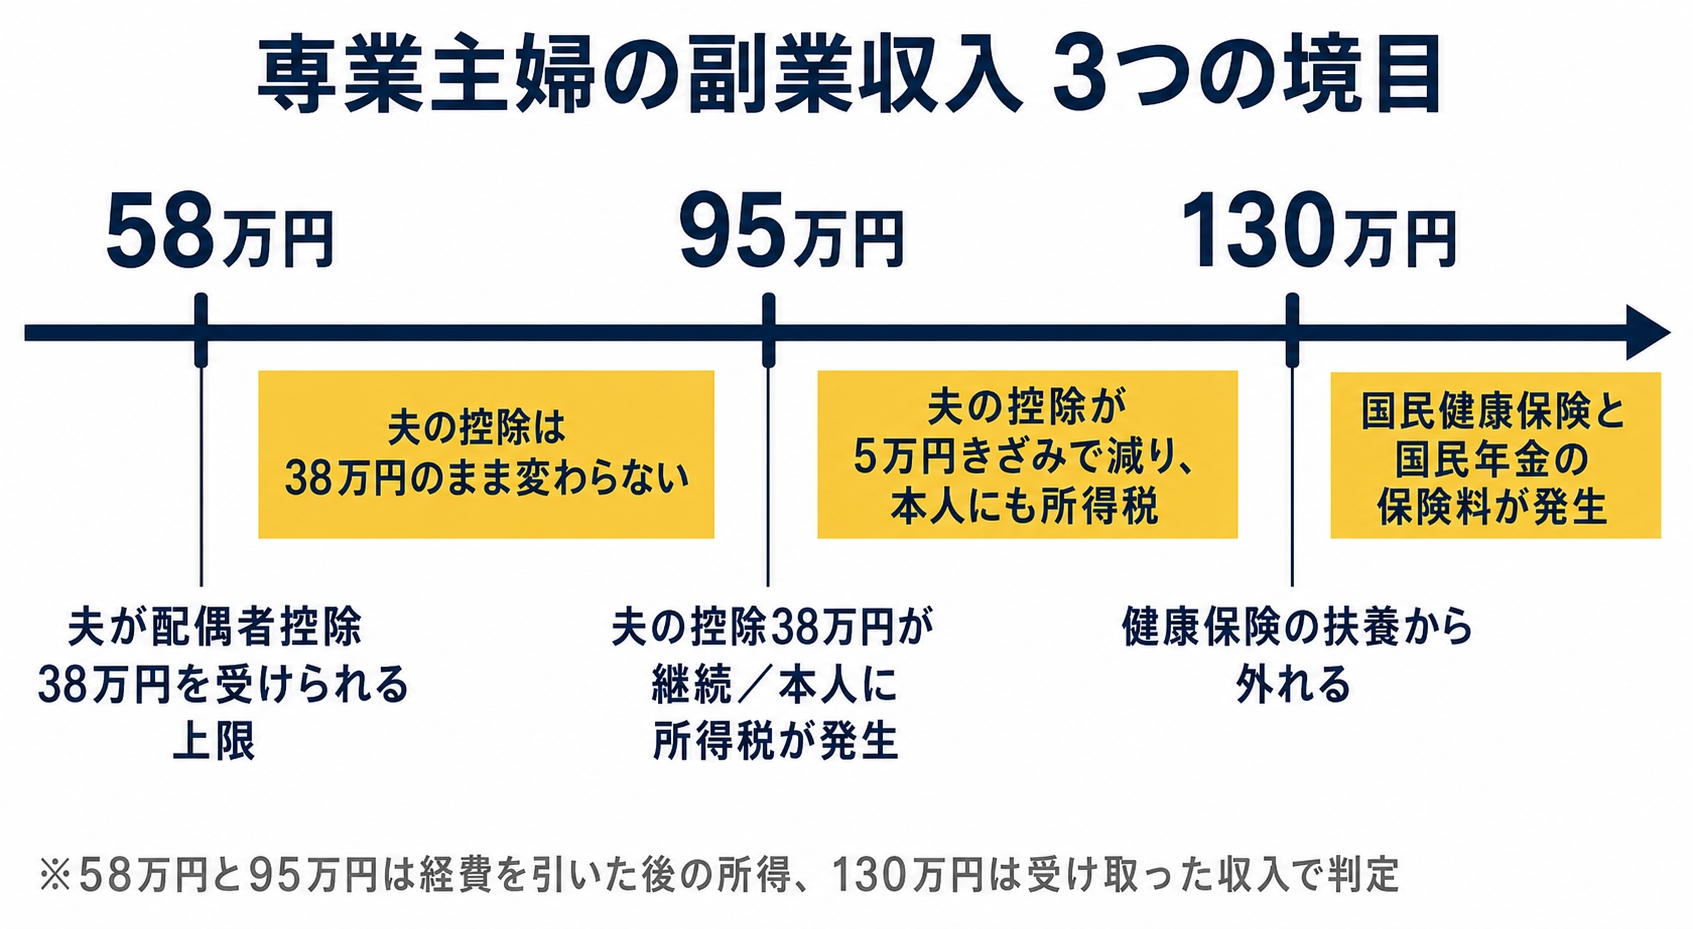
在宅の報酬だけで働く専業主婦の場合、覚える金額は3つに絞れます。
2つは税金の話で、1つは社会保険の話です。
計算の元になる金額がそれぞれ違うので、混ぜると必ず間違えます。
2-1. 所得58万円は「壁」ではありません
夫が配偶者控除を受けられるのは、妻の合計所得が58万円以下のときです。
合計所得というのは、受け取った金額から経費を引いた残りのことです。
令和6年分までは48万円でした。
令和7年分から58万円に上がっています。
ここを超えると配偶者控除はなくなります。
ただし、入れ替わりで配偶者特別控除が始まります。
夫の合計所得が900万円以下なら、妻の合計所得95万円までは控除額が38万円のまま続きます。
配偶者控除とまったく同じ額です。
だから58万円を1円超えても、夫の税金は動きません。
オズ「58万円を超えたら夫の手取りが減る」と書いてあるページを見たら、そこは疑ってください。
減り始めるのは、その次の95万円からです。
出典:国税庁 タックスアンサー No.1195 配偶者特別控除
2-2. 夫の控除が減り始めるのは所得95万円から
配偶者特別控除の金額は、妻の合計所得に応じて段階的に下がります。
夫の合計所得が900万円以下の場合、下がり方はこうなります。
- 合計所得58万円超95万円以下 … 38万円
- 合計所得95万円超100万円以下 … 36万円
- 合計所得100万円超105万円以下 … 31万円
- 合計所得105万円超110万円以下 … 26万円
- 合計所得130万円超133万円以下 … 3万円
133万円を超えると、配偶者特別控除もなくなります。
下がり方は1段ずつで、いきなりゼロになる場所はありません。
手取りが崖のように落ちる地点は、税金の側にはないということです。
2-3. 自分に所得税がかかり始めるのも所得95万円
妻自身の所得税は、基礎控除を超えたところから発生します。
基礎控除は、その人の合計所得が132万円以下なら95万円です。
ここも令和7年分から変わりました。
令和6年分までは48万円だったので、倍近くに上がっています。
夫の控除が減り始める地点と、自分に所得税がかかり始める地点が、どちらも95万円で重なります。
覚える数字が1つで済むということです。
テンじゃあ税金だけで見たら、95万円までは何も起きないんだ。
オズ経費を引いた後の金額で95万円までなら、夫の控除も自分の所得税も動きません。
住民税だけは自治体ごとに基準が違うので、お住まいの市区町村のサイトで確かめてください。
3. 130万円だけは「所得」ではなく「収入」で見られます
ここまでは税金の話でした。
3本目の130万円は、健康保険と年金の話です。
管轄が違うので、判定のしかたも変わります。
3-1. 130万円は去年の実績ではなく、これから1年の見込み
日本年金機構は、扶養に入れる条件を年間収入130万円未満と示しています。
そのうえで、この年間収入について次のように書いています。
年間収入とは、過去の収入のことではなく、被扶養者に該当する時点および認定された日以降の年間の見込み収入額のことをいいます。
見込みという言葉が要点です。
12月に1年分を集計して判定するのではありません。
今の受け取りペースがこのまま続いたらいくらになるか、で見られます。
給与の場合の目安も示されていて、月額108,333円以下なら条件を満たすとされています。
130万円を12で割った金額です。
在宅の報酬は、月によって受け取りが大きく揺れます。
3か月続けて15万円入った時点で、年180万円のペースと見られる可能性があります。
テン年の合計は130万いってなくても?
オズ見込みで判断するしくみなので、その心配は現実にあります。
だから年ではなく、月で上限を持ってください。
出典:日本年金機構 従業員が家族を被扶養者にするときの手続き
3-2. 社会保険の経費は、確定申告の経費と範囲が違います
報酬で働く人の130万円は、受け取った総額そのままではありません。
全国健康保険協会は、確認方法のQ&Aで次のように説明しています。
自営業の方の年収は、年間総収入から必要経費を差し引いた額となります。
※必要経費とは、社会通念上明らかに当該所得を得るために必要な経費であり、それ以外の費用は差し引くことはできません。
読み飛ばしやすいのは、後ろの注釈のほうです。
確定申告で経費として通ったものが、そのまま130万円の判定に使えるとは限りません。
家賃の一部や、私用にも仕事にも使うスマホ代のあたりが、判断の分かれ目になります。
さらに、夫の勤め先が協会けんぽではなく健康保険組合の場合、基準は組合ごとに決められています。
同じ経費でも、認める組合と認めない組合があります。
オズここは、いくら検索しても自分の答えは出てきません。
夫の保険証に書いてある発行元へ直接聞くのが一番早いです。
4. パートに使える130万円の救済が、在宅の報酬では使えません
130万円については、超えてもすぐには扶養を外れずに済む取り扱いがあります。
他の記事では「円滑化措置」という名前で紹介されているものです。
ただし、これには使える人と使えない人がいます。
4-1. 「事業主の証明」は雇用契約があることが前提
人手不足で勤務時間が延びたなど、一時的な理由で年収が130万円以上になった場合、勤め先の証明を添えることで原則連続2回までは扶養に残れます。
厚生労働省のQ&Aには、フリーランスや自営業の扱いもはっきり書かれています。
今回の措置(事業主の証明による被扶養者認定の円滑化)は、あくまでも事業主の人手不足等の事情に伴う被扶養者の方の労働時間延長等による一時的な収入変動を対象としており、他律的な収入変動による場合が対象となります。そのため、特定の事業主と雇用関係にない場合については対象となりません。
在宅で業務委託の仕事を請けている人には、証明を出してくれる事業主がいません。
つまり、この救済の外側にいます。
ただし例外も書かれています。
パートの給与と在宅の報酬を両方持っている人が、給与のほうの一時的な増加で超えた場合は対象になります。
テン競合が推してた特例、私には関係なかったんだ……
4-2. 106万円は在宅の報酬には出てきません
106万円は、勤め先の社会保険に自分が入る条件のことです。
従業員50人を超える会社で、週20時間以上、決まった賃金が月8.8万円以上という組み合わせで判定されます。
業務委託には、週の所定労働時間も、決まった賃金もありません。
だから在宅の報酬だけで働いている人に、106万円は関係しません。
なお厚生労働省は、令和7年の年金制度改正法によって月8.8万円という賃金の条件が撤廃され、従業員50人超という会社の規模の条件も段階的に縮小・撤廃されると説明しています。
パートを併用している人は、この先の変更を見ておいてください。
5. 同じ年120万円でも、給与か報酬かで結果はここまで変わる
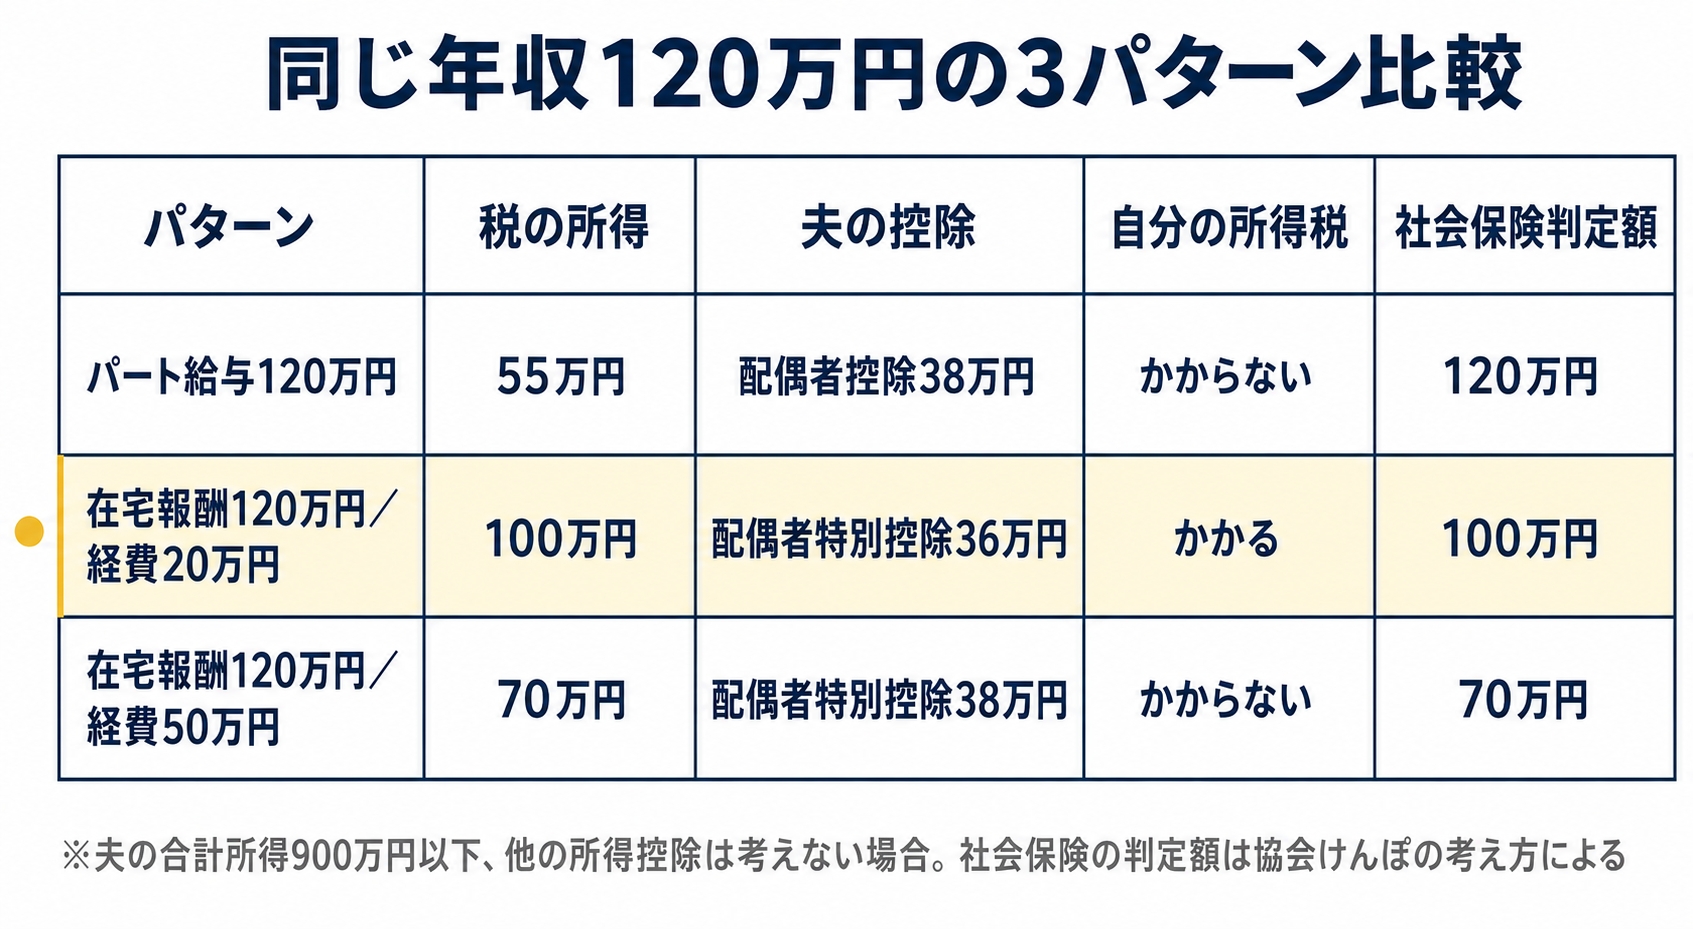
ここまでの数字を、1つの表に入れます。
1年に受け取る金額はどれも120万円で、中身だけを変えました。
夫の合計所得は900万円以下、他の所得控除は考えないものとします。
5-1. 給与の120万円と報酬の120万円、手元に残る額が違う
どの行も、1年で手元に入ってくるのは120万円です。
| 120万円の中身 | 税の計算に使う所得 | 夫が受けられる控除 | 自分の所得税 | 社会保険の判定額 |
|---|---|---|---|---|
| パートの給与120万円 | 55万円(給与所得控除65万円を引いた後) | 配偶者控除38万円 | かかりません | 120万円(引けるものなし) |
| 在宅の報酬120万円・経費20万円 | 100万円 | 配偶者特別控除36万円 | かかります | 100万円(経費を引いた後) |
| 在宅の報酬120万円・経費50万円 | 70万円 | 配偶者特別控除38万円 | かかりません | 70万円(経費を引いた後) |
社会保険の判定額は、協会けんぽの考え方に当てはめたものです。
健康保険組合の場合は、経費として認められる範囲が変わります。
1行目と3行目は、夫の控除も自分の所得税も同じ結果になりました。
違うのは、そこにたどり着くまでに何をしたかです。
5-2. 経費を30万円多く残せるかで、結論が入れ替わります
2行目と3行目を見比べてください。
受け取った金額はどちらも120万円で、違いは経費が20万円か50万円かだけです。
それだけで、夫の控除が36万円と38万円に分かれます。
自分に所得税がかかるかどうかも入れ替わります。
給与なら、何もしなくても65万円が引かれます。
報酬は、レシートを1枚ずつ残した人だけが引けます。
オズ在宅の副業を扶養内に収めたいなら、単価の交渉より先にやることがあります。
去年の10月に買ったプリンターのインク代を、今から思い出せますか。
テン……無理かも。
オズだから月ごとに分けて残すんです。
6. 扶養内でいくらまで稼ぐかを、今週のうちに決める手順
ここまでの内容を、動かせる形に変えます。
やることは3つです。
どれも今週のうちに終わります。
6-1. 年ではなく月で上限を決める
社会保険は見込みで判定されるので、年の合計だけを見ていると足をすくわれます。
経費を引いた後の所得を95万円までに収めたいなら、月の平均は約7.9万円です。
社会保険の130万円を意識するなら、月の受け取りは約10.8万円が目安になります。
どちらを上限にするかを先に決めて、紙に書いてください。
案件を受けるかどうかは、そこから逆算します。
6-2. 経費のレシートを月ごとに分けて残す
封筒を12枚用意して、月の名前を書きます。
レシートをその月の封筒に入れる。それだけです。
確定申告のためだけではありません。
社会保険の確認を求められたときに、どの経費を引いたのかを説明する材料になります。
家でも仕事でも使うものは、割合のメモを一緒に入れておいてください。
「スマホ代 仕事6割」の一言があるかどうかで、聞かれたときの答えやすさが変わります。
6-3. 夫の健康保険の窓口に、この2つを聞く
最後は電話です。
保険証に、発行元の名前と連絡先が書いてあります。
- 業務委託の報酬の場合、130万円の判定は経費を引いた後の金額で見てもらえますか
- 自宅の家賃や通信費を仕事の割合で分けた分は、その経費に含められますか
この2つの答えで、自分の上限がはっきりします。
何時間検索しても出てこなかった部分が、5分の電話で確定します。
オズ聞いたら扶養を外されるのでは、と心配する人がいます。
制度の確認をしただけで外されることはありません。
7. 扶養内の副業でつまずくのは、金額ではなく確認先です
専業主婦が在宅の副業を扶養内に収めるとき、覚える金額は3つでした。
経費を引いた後の所得で58万円と95万円、受け取った収入で130万円です。
58万円は超えても夫の税金が変わらないので、実際に効いてくるのは95万円と130万円の2つになります。
そして130万円は、経費の扱いが健康保険ごとに違います。
つまり自分の上限は、記事を読んで決まるのではなく、夫の健康保険に聞いて決まります。
ここまで読んで、金額よりも先に何を仕事にするかで迷っているなら、そちらを決めたほうが早いです。
家でできる仕事の選び方は、こちらでまとめています。