「会社員 副業 個人事業主」で検索すると、開業届のメリットとデメリットを並べた記事がずらりと出てきます。
ただ、ひと通り読んでも自分が出すべきかどうかは分からないままです。
理由ははっきりしています。
並んでいるのは制度の説明で、あなたの副業の利益がいくらなのか、今日が何月なのかを見ていないからです。
開業届を出した日に、税金が減ることはありません。
得が生まれるのは別の紙のほうで、そちらにだけ期限があります。
この記事では、その順番と、自分の数字で判断するやり方を書きます。
 テン
開業届って出したほうが得なんでしょ? 副業やってる人はみんな出してるイメージある
 オズ
その得は、開業届そのものからは出てきません。
出てくるのは、同じ日に一緒に提出できるもう1枚のほうです。
1. 開業届を出した日から税金が減るわけではありません
まず、開業届が何をしている紙なのかをはっきりさせます。
ここを取り違えたまま「出すか出さないか」で悩むと、何年でも悩めてしまいます。
本当に選ぶのは、出すかどうかではなく、いつ出すかのほうです。
1-1. 開業届が伝えているのは「事業を始めました」という事実だけ
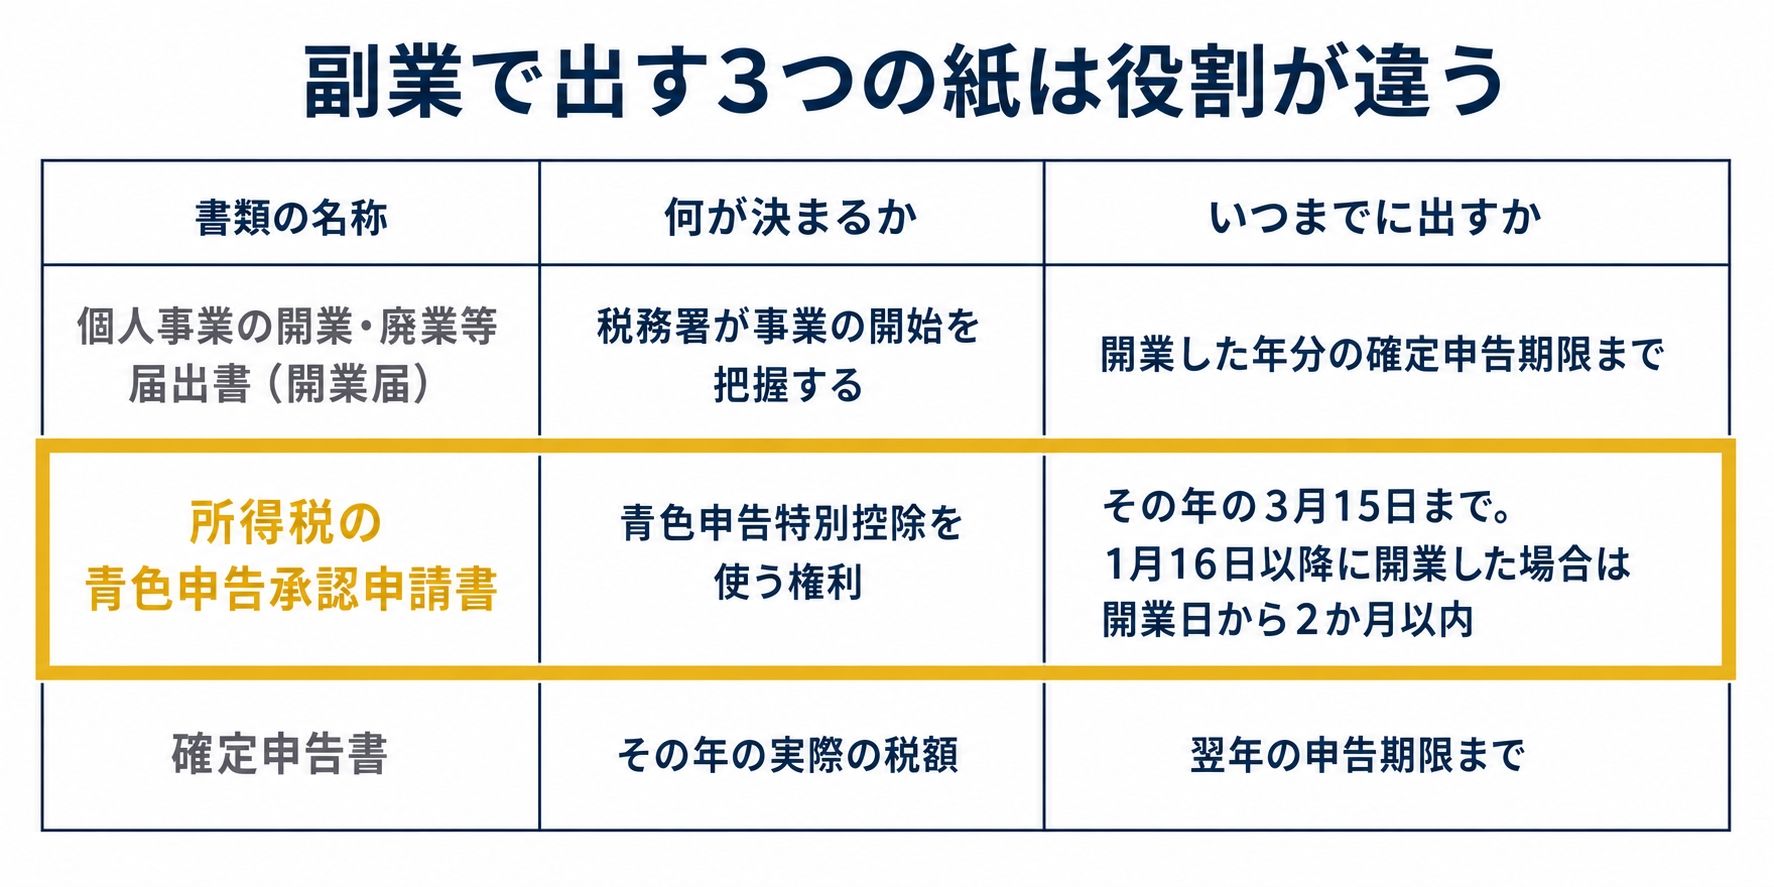
開業届の正式な名前は「個人事業の開業・廃業等届出書」です。
税務署に対して、事業を始めましたと知らせるための紙です。
これを出したから税率が下がる、経費として引ける範囲が広がる、といった変化は起きません。
出さないまま副業をしても、確定申告はできます。実際、副業の収入を雑所得として申告している会社員は珍しくありません。
開業届は、得を生む紙ではなく、位置を知らせる紙です。
1-2. 期限が厳しいのは、青色申告の申請書のほう
国税庁の案内では、開業届の提出期限は「事業の開始等の事実があった日の属する年分の確定申告期限まで」とされています。
つまり、翌年の確定申告のときに一緒に出しても間に合う扱いです。
ところが、所得税の青色申告承認申請書はそうではありません。
原則はその年の3月15日まで。1月16日以降に事業を始めた場合は、開業した日から2か月以内と決まっています。
この差が、この記事でいちばん伝えたいところです。
急ぐ必要があるのは開業届ではなく、後者のほうです。
出典:国税庁 No.2090 新たに事業を始めたときの届出など
1-3. 順番を逆にすると、1年分の控除が消える
たとえば今が8月で、4月から副業を始めていたとします。
開業日を4月とすれば、そこから2か月は6月で、すでに過ぎています。
この場合、今年分は青色申告が使えません。
今年は白色で申告して、来年分から青色に切り替える形になります。
そのためには、来年の3月15日までに申請書を出しておく必要があります。
1年待つかどうかが、紙を出した日だけで変わります。
テンじゃあ開業日を今日って書けば、2か月以内に間に合うんじゃないの?
オズ開業日は実態に合わせて書くものです。
実際に始めた時期とかけ離れた日付にすると、あとで説明できなくなります。
間に合わなかった年は白色で通して、翌年から青色にするほうが安全です。
テン日付ひとつでここまで変わるとは思わなかった…
2. 得か損かの分かれ目は、経費と赤字の扱い方
ここからは、青色申告にすると何がどう動くのかを見ます。
「最大65万円お得」という書き方をよく見ますが、65万円が返ってくるわけではありません。
戻る額は人によって違うので、計算の形だけ持ち帰ってください。
2-1. 減るのは税金そのものではなく、税金がかかる金額
青色申告特別控除は、所得から一定額を引ける仕組みです。
所得が小さくなれば、そこにかかる所得税と住民税も小さくなります。
引ける額は10万円・55万円・65万円の3段階です。
55万円を使うには、複式簿記で記帳したうえで、貸借対照表と損益計算書を確定申告書に添付します。65万円はそれに加えて、電子帳簿保存かe-Taxでの申告が条件です。
複式簿記と聞くと身構えますが、いまは会計ソフトが仕訳の形を組み立ててくれます。
手を動かすのは、日付と金額と相手先を入れるところまでです。
2-2. 副業が赤字なら、給与から引かれた税金が戻ることがある
副業を事業所得として申告している場合、その赤字を給与所得と相殺できます。
相殺した結果、すでに給与から天引きされていた所得税の一部が戻ることがあります。
雑所得として申告しているときは、この相殺ができません。
機材や仕入れに先にお金を使う副業ほど、ここの差が大きく出ます。
ただし、毎年赤字が続く状態は、事業として見てもらえるかどうかという別の問題を呼びます。
節税のために赤字を作る、という発想は順番が逆です。
| 開業届なし(雑所得で申告) | 開業届あり・白色申告 | 開業届あり・青色申告 | |
|---|---|---|---|
| 求められる記録 | 収入と経費が分かる記録 | 簡易な記帳 | 複式簿記による記帳 |
| 経費を引く | できる | できる | できる |
| 赤字と給与の相殺 | できない | 事業所得なら可能 | 事業所得なら可能 |
| 特別控除 | なし | なし | 10万円・55万円・65万円 |
| 手続きの期限 | なし | なし | 3月15日まで(1月16日以降の開業は開業日から2か月以内) |
テン赤字のほうが得ってこと?
オズ得ではありません。
赤字は、手元の現金が実際に減っている状態です。
戻るのはその一部で、初期費用が重い年の負担をならす仕組みだと考えてください。
3. 「20万円以下なら何もしなくていい」は半分だけ本当
副業の話でいちばん出てくる数字が、この20万円です。
合っている部分と、抜け落ちている部分があります。
両方を知らないまま放っておくと、あとから通知が届きます。
3-1. 20万円は売上ではなく、経費を引いたあとの数字
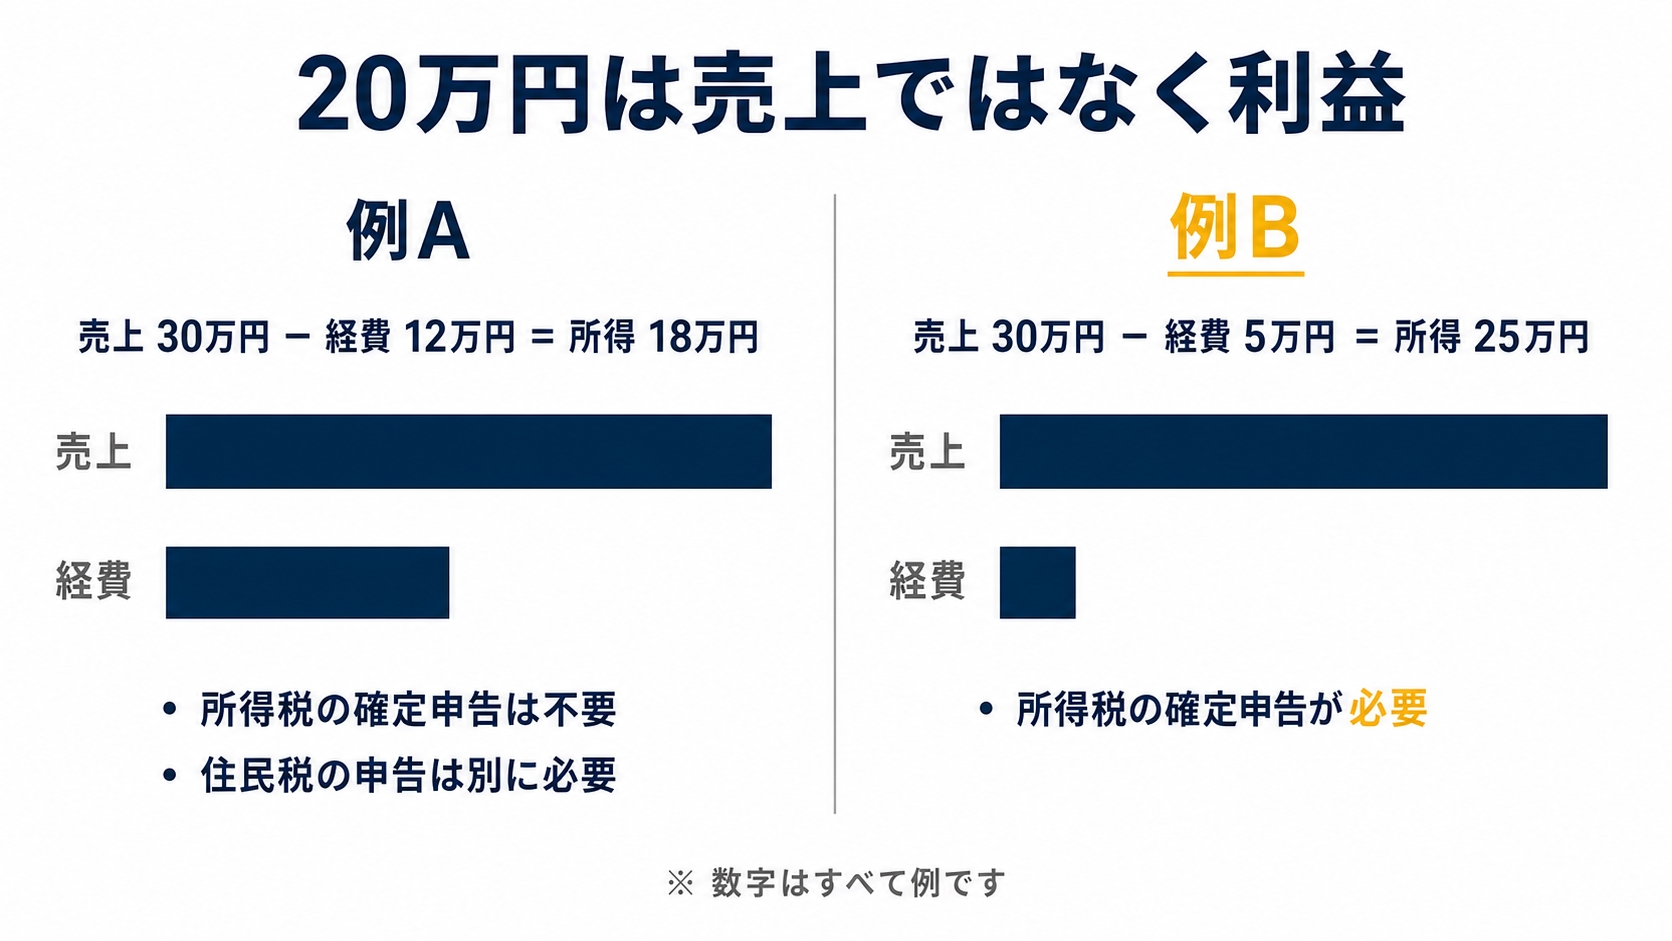
給与を1か所からもらっている会社員は、給与以外の所得の合計が20万円を超えると確定申告が必要になります。
ここでいう所得は、売上から経費を引いたあとの金額です。
売上が30万円でも、経費が12万円かかっていれば所得は18万円です。
逆に、売上が22万円で経費がほとんど出ていなければ、20万円を超えます。売上の見た目だけで判断すると外します。
出典:国税庁 No.1900 給与所得者で確定申告が必要な人
3-2. これは所得税の話で、住民税は別の窓口
20万円以下で所得税の確定申告をしない場合でも、住民税は別に扱われます。
確定申告をすればその内容が自治体に回りますが、しないのであれば住民税の申告を自分で出すことになります。
細かい手順は自治体ごとに案内が違います。
お住まいの市区町村のサイトで「住民税 申告」を見ておいてください。
テン20万円以下なら住民税も何もしなくていいと思ってた
オズそこが一番多い読み違いです。
20万円の線は所得税だけの話で、住民税は自分で申告する手続きが残ります。
3-3. 副業禁止の会社にいる人が最初に読むのは、税金の資料ではありません
20万円以下なら会社に知られない、という話とセットで語られがちですが、この2つはつながっていません。
税務署への届出と、勤務先の就業規則は、別の場所にある別のルールです。
20万円以下でも、就業規則で禁止されていれば社内では違反です。
逆に、副業が認められている会社なら、20万円を超えても社内で問題になるものではありません。
先に開くのは就業規則です。
そもそも何を副業にするかが決まっていないなら、届出の話は後回しで構いません。
家でできる仕事の選び方は、別の記事で書いています。
4. 会社に伝わるとしたら、どこから伝わるのか
開業届を出すと会社にばれる、という言い方をよく見ます。
これは経路を取り違えた説明です。
税務署から勤務先へ連絡が行くことはありません。
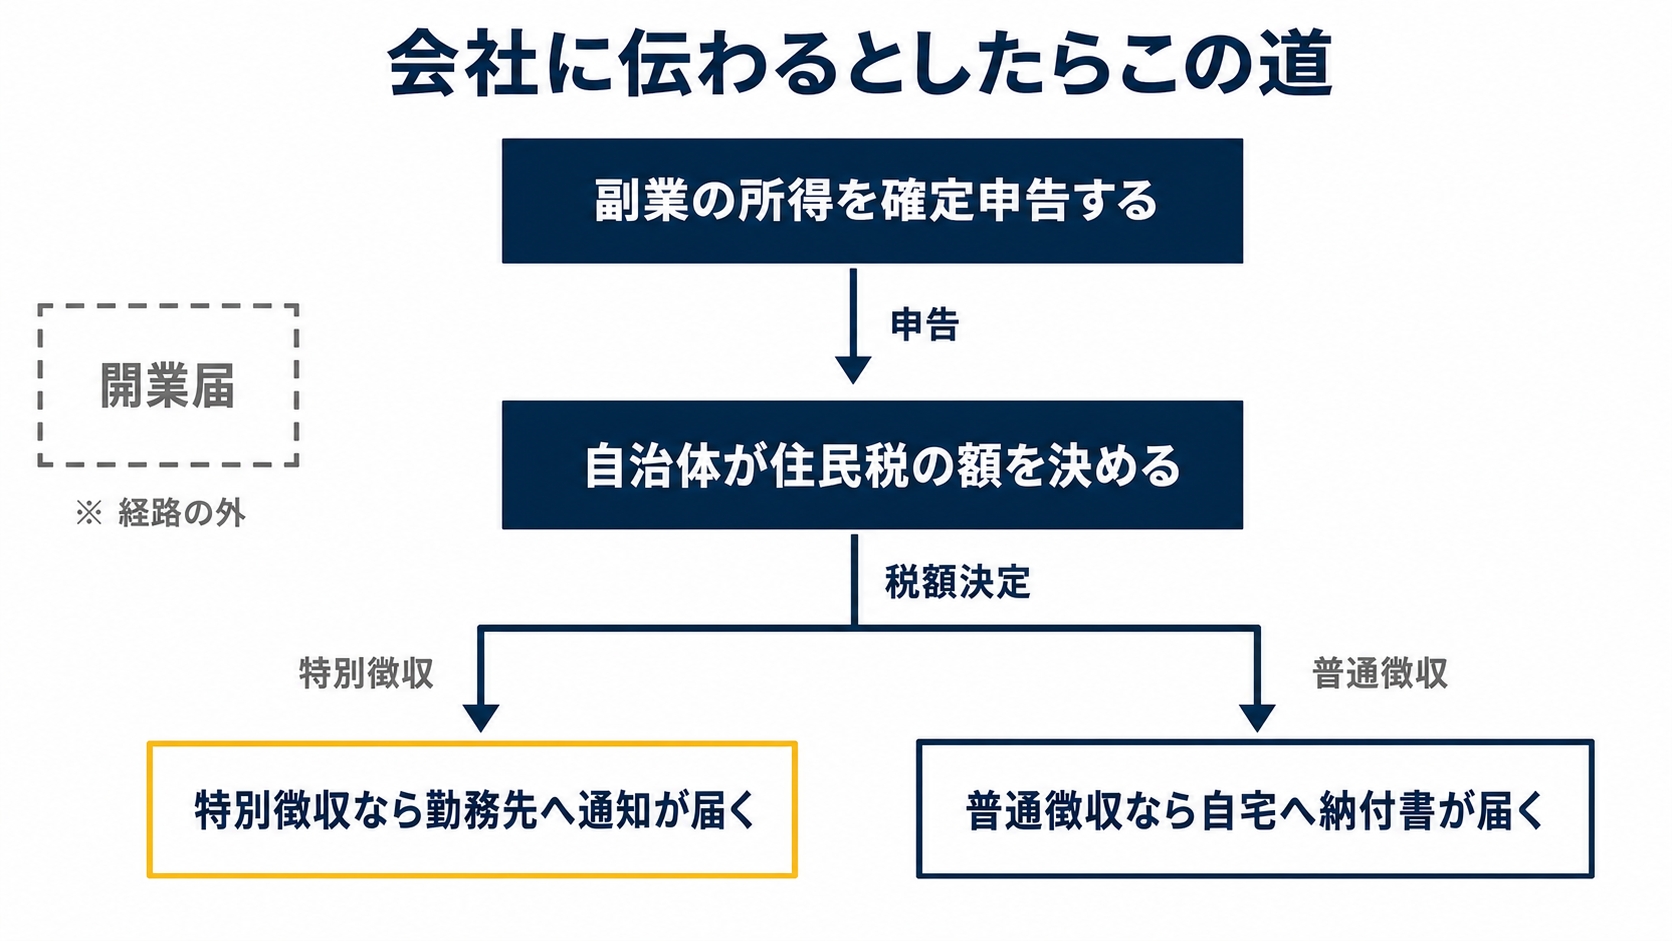
4-1. 通り道になるのは住民税の金額
会社員の住民税は、給与から天引きされる形が基本です。
副業の所得が加われば住民税の額が変わり、その通知が勤務先に届きます。
給与の額に対して住民税だけが高い人がいれば、担当者は気づけます。
入口になっているのはこの金額であって、開業届ではありません。
4-2. 普通徴収を選べるかどうかは、その場では決まらない
確定申告書には、住民税を自分で納める方法を選ぶ欄があります。
自宅に納付書が届く形にできれば、勤務先を通りません。
ただし、どんな所得でも必ず選べるとは限りません。
自治体によって運用にも幅があります。
確実にしたいなら、申告の前に市区町村へ電話で聞くのがいちばん早いです。
テン普通徴収にすれば絶対バレないって書いてあるサイト見たけどな
オズ絶対と書いてあるものは、いったん疑ってください。
選べる範囲は自治体の運用で違いますし、住民税以外に気づかれる場面もあります。
テン言い切ってくれたほうが楽なんだけどな…
5. 事業として扱われるかは、届出ではなく中身で見られます
開業届を出せば事業所得になる、という理解も少しずれています。
紙を出した事実と、事業として扱われることは別の話です。
ここを重ねて考えると、赤字の相殺のところでつまずきます。
5-1. 開業届は事業をしている証明書ではありません
開業届に審査はありません。
出せば受け付けられますが、それは事業だと認められたという意味ではないからです。
見られるのは、続けているか、記録が残っているか、といった中身のほうです。
そして青色申告特別控除は帳簿がなければ使えないので、記帳から逃げると得の部分も一緒に消えます。
5-2. 外注に出すのは自由でも、人を雇うと届出が増える
自分で仕事を取ってきて、作業を外注に回す形は、会社員のままでも組めます。
清掃や軽作業を人に振る場合も、開業届の有無で可否が変わるものではありません。
変わるのは、人を雇って給与を払い始めたときです。
その場合は「給与支払事務所等の開設・移転・廃止届出書」を、開設から1か月以内に提出することになっています。
外注費として払うのか、給与として払うのかで、必要な手続きは変わります。
人に頼むと決める前に、どちらの形なのかをはっきりさせてください。
テン自分は動かないで人に振るだけ、っていうのもアリなんだ
オズ形としては可能です。
ただ、仕事を取ってくるところは自分の担当として残ります。
そこが回らないと、振る仕事そのものがありません。
6. 開業届を出すなら、どの時期がいちばん得か
ここまでの話を、判断する順番に並べ直します。
答えは人によって変わりますが、聞くべき質問は共通です。
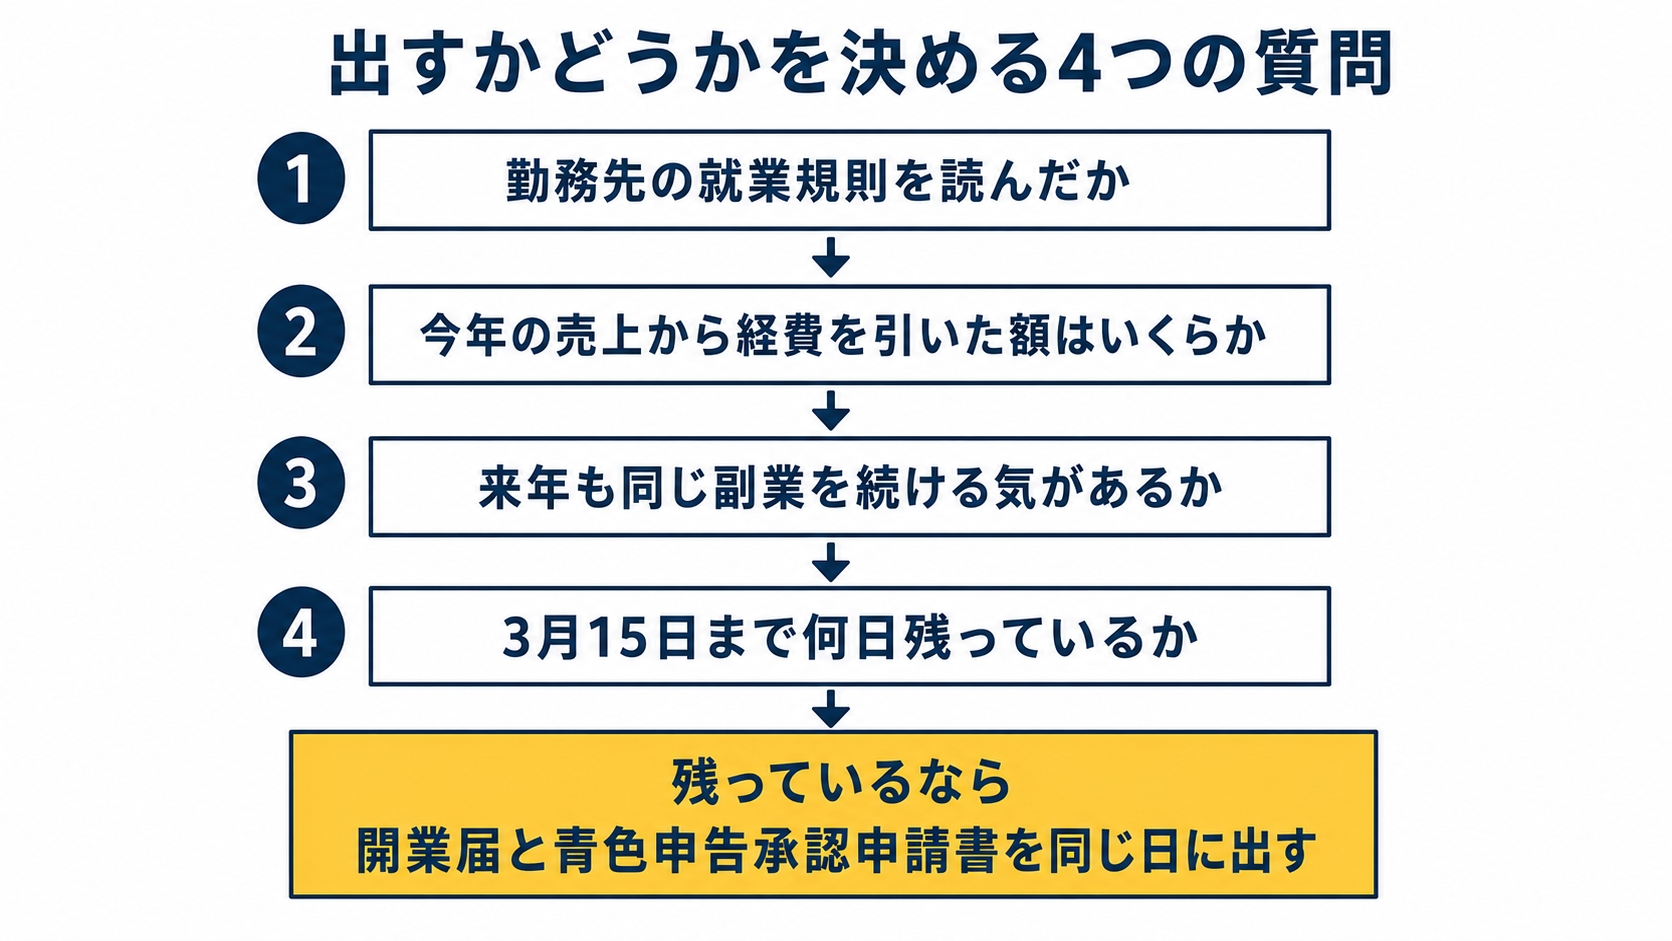
4つに答えれば、今年出すのか来年にするのかが見えます。
6-1. 出すべきかどうかは、4つの質問で決まります
- 勤務先の就業規則を読んだか。禁止されているなら、税金の話より先にそこ
- 今年の売上から経費を引いた見込み額はいくらか
- 来年も同じ副業を続けるつもりがあるか
- 3月15日まで、あるいは開業日から2か月まで、日数がまだ残っているか
3つ目が「今年でやめるかもしれない」なら、開業届を急ぐ理由はありません。
2つ目が20万円を大きく下回っていて、機材にもお金を使っていないなら、今年は記録を残す練習だけで足ります。
6-2. 出すと決めたら、2枚を同じ日に提出する
開業届と青色申告承認申請書は、同じ日にまとめて出せます。
税務署の窓口でも、e-Taxでも、郵送でも構いません。
別々にしようとすると、片方を忘れます。
忘れて痛いのは、期限のある青色のほうです。
控えは必ず手元に残してください。
屋号で銀行口座を作るときなど、あとで見せる場面があります。
今年の副業の利益が20万円を超えそうで、来年も続けるつもりがあるなら、開業届と青色申告承認申請書を出す方向で考えます。
どちらか一方でも当てはまらないなら、今年は帳簿を整えるところまでで止めておきます。
7. まとめ
開業届は、出した日に何かが得になる紙ではありません。
得が動くのは青色申告のほうで、そちらには3月15日という期限があります。
20万円という数字は、売上ではなく経費を引いたあとの所得の話です。
会社に伝わる道は住民税の金額であって、開業届ではありません。
紙を出す順番さえ間違えなければ、遅れた分はあとから取り返せます。
今日確認するのは、就業規則と、自分の利益額。
この2つだけで、今年出すかどうかは決まります。