ファイナンシャルプランナーの副業を在宅で、と検索して出てくるのは、家でできる仕事を並べた一覧がほとんどです。
ところが一覧を最後まで読んでも、明日やることは決まりません。
決まらないのは、FPが「これをやっていい」と決めてくれる資格ではないからです。
在宅の副業として成り立つかどうかを分けるのは、資格の等級ではありません。
税金・保険・投資の3か所で、どこから他の法律の線を越えるのかを知っているかどうかです。
この記事では、その線引きを条文で確かめたうえで、家から受けられる仕事を3つの型に分けます。
読み終えるころには、今日から動ける仕事が1つに絞れているはずです。
在宅副業を5つの型に分け、金額の壁ごとの作り替え方まで見たい方はこちらから。
1. ファイナンシャルプランナーの副業は在宅で成り立つのか
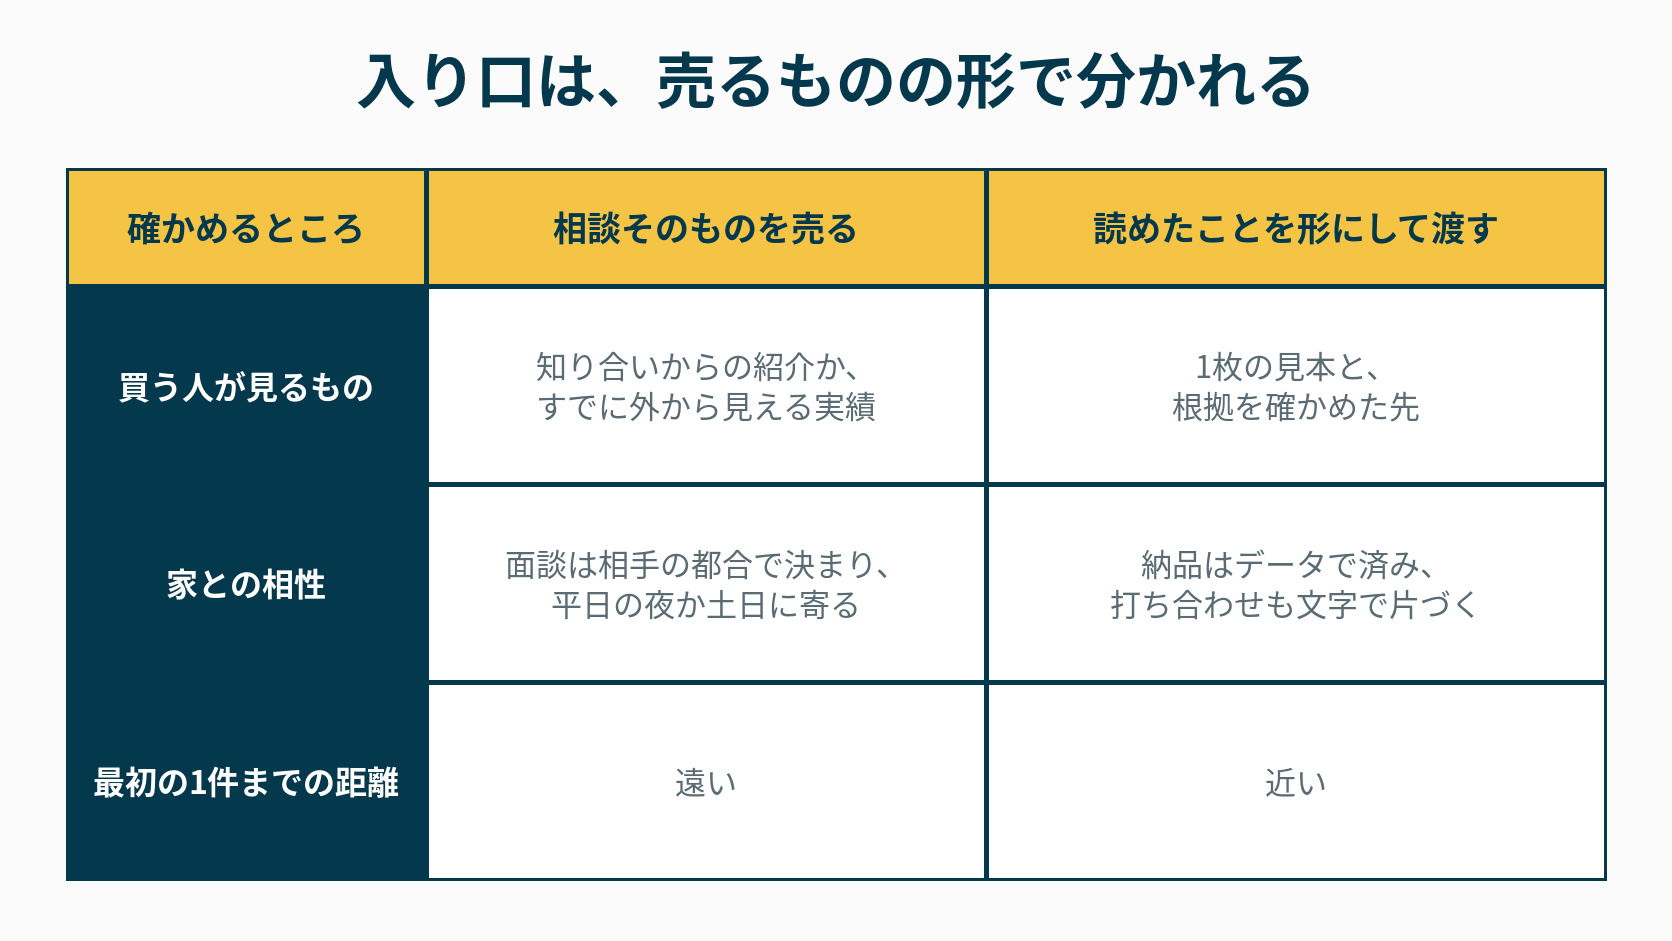
ファイナンシャルプランナーの副業が在宅で成り立つかどうかは、仕事の中身より先に「何を売るか」で決まります。
相談そのものを売る形から入ると、家からではいちばん遠回りです。
その理由と、代わりにどこから入ればいいのかを見ていきます。
1-1. 「家で相談を受ける」から入ると遠回りになる
 テン
資格を取ったら、家でお金の相談を受けて稼げるって聞いたよ。
そんなに甘くない?
 オズ
受けること自体はできます。
難しいのは、その相談にお金を払って頼んでくれる人を、自分で見つけるところです。
お金の相談は、家計の中身を他人に見せてもらう仕事です。
見せる側は当然、相手を選びます。
選ぶときの手がかりになるのは、知り合いからの紹介か、すでに外から見える実績のどちらかです。
家で始めたばかりの人には、その2つがまだありません。
だから相談を売る形は、入り口としては遠いところにあります。
募集ページを見ても事情は変わりません。
相談員の募集は店舗や対面を前提にしたものが目立ち、家から受けられるものは相談とは別の形で出ています。
同じ話が出てくるのが、時間帯です。
面談は相手の都合で決まるので、平日の夜か土日に寄っていきます。
勤めながら受けるなら、いちばん体力の残っていない時間に人の家計と向き合う形になります。
先に決めるのは、相談を受けるかどうかではありません。
自分が読めるようになったものを、どんな形にして渡すか。
ここが出発点です。
渡す形が決まると、募集ページのどこを見ればいいのかも決まってきます。
1-2. 資格そのものではなく、渡す形が売り物になる
FPの勉強で身につくのは、家計とお金の決まりを読む力です。
読む力は、そのままでは商品になりません。
誰かの代わりに読んで、その人が使える形にして渡したときに、はじめて仕事になります。
オズ資格は入場券ではなく、読めることの証明書です。
証明書を持っているだけでは、まだ誰の役にも立っていないかなと。
「使える形にする」がぼんやりしていると思うので、1つ例を出します。
手取りと固定費と保険料がばらばらに並んでいる表を、先に手をつける順番に並べ替える。
並べ替えたうえで、なぜその順番なのかを1行ずつ書き添える。
これが形にするという作業です。
渡し方は大きく3つに分かれます。
書いて渡す、教えて渡す、その人と一緒に整理する。
このうち家との相性がいちばんいいのは、書いて渡す形です。
テン書くって、ライターの仕事?
わたし、文章に自信ないんだけど。
オズ求められるのは文章のうまさより、その数字をどこで確かめたかです。
出典に当たる作業なら、試験勉強で毎日やってきたはずです。
3つの型の中身は第3章で1つずつ見ていきます。
ここで持ち帰ってほしいのは、資格ではなく渡す形から選ぶという順番のほうです。
2. 資格を取っても在宅の副業でできない3つの仕事
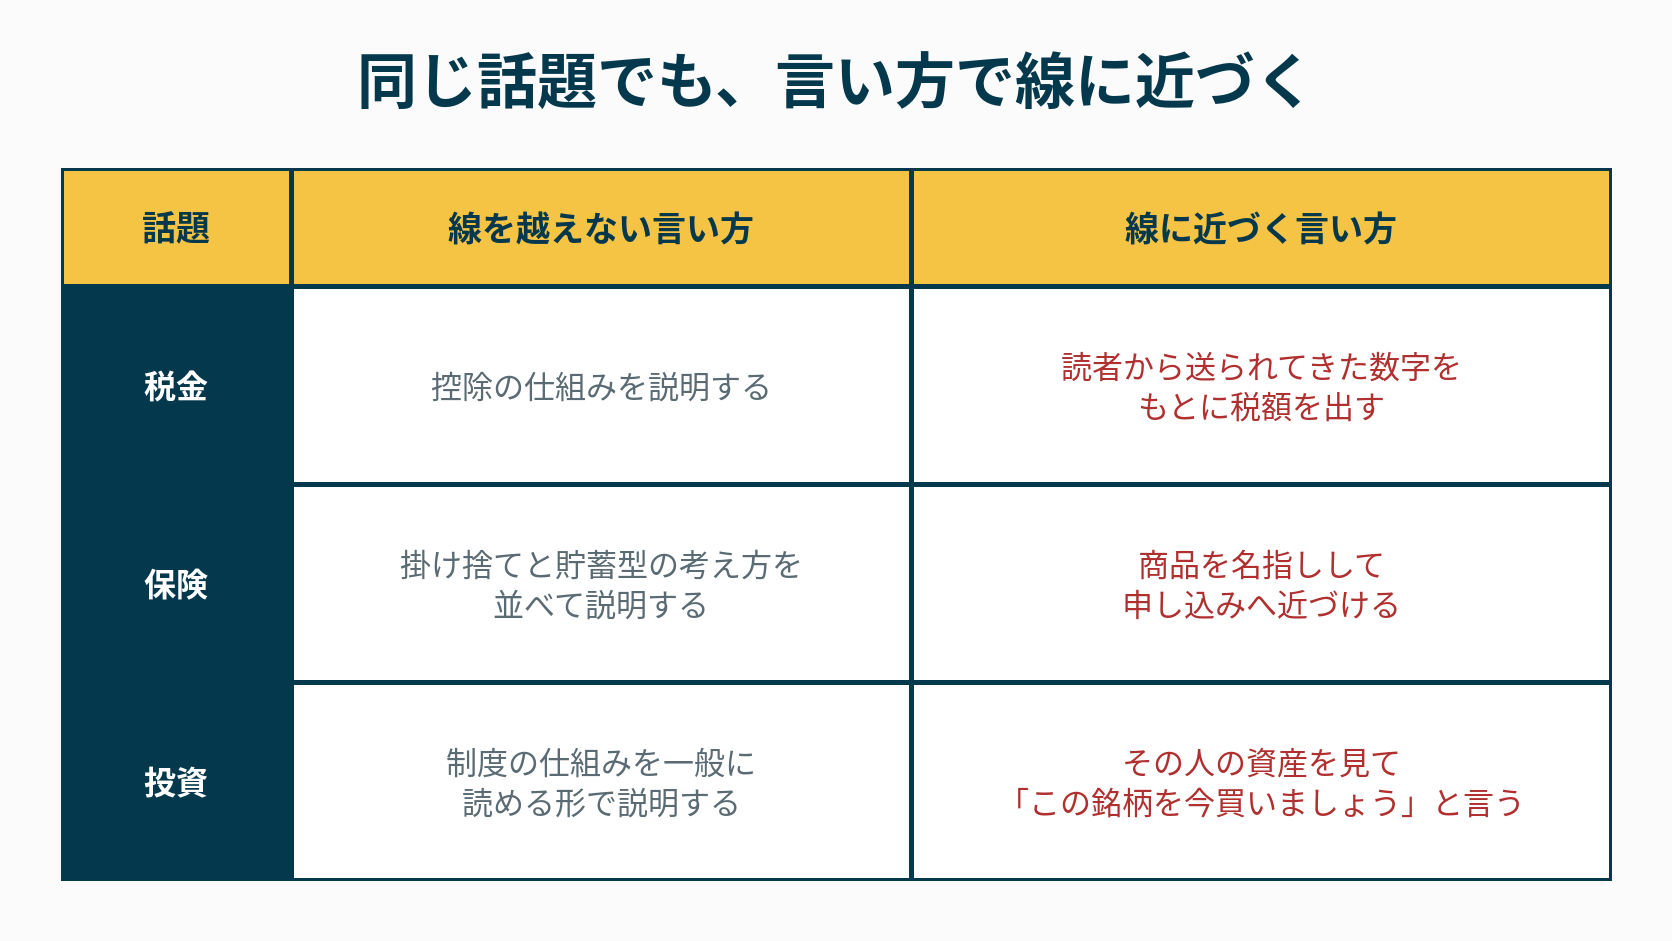
在宅の副業を決める前に、FPの資格だけではできない仕事を3つ確かめます。
どれも資格が足りないのではなく、登録や別の資格が線を引いている仕事です。
線の内側と外側では、同じ話題でも言える内容が変わります。
| やろうとしたこと | 必要になるもの | 根拠 |
|---|---|---|
| 相手の税額を計算して申告書を作る | 税理士の資格 | 税理士法第52条 |
| 商品をすすめて申し込みにつなげる | 内閣総理大臣の登録 | 保険業法第275条・第276条 |
| 契約を結んで個別に投資の助言をする | 内閣総理大臣の登録 | 金融商品取引法第29条 |
2-1. 個別の税額を計算するのは税理士の仕事
テン確定申告のやり方を聞かれたら、答えたらだめなの?
オズ制度の説明はできます。
その人の税額を計算して申告書を作るところからが、税理士の仕事です。
税理士法第52条は、税理士または税理士法人でない者は、この法律に別段の定めがある場合を除くほか、税理士業務を行ってはならないと定めています(出典: e-Gov法令検索・税理士法)。
その税理士業務の中身は同法第2条第1項にあり、税務代理・税務書類の作成・税務相談の3つです。
3つ目の税務相談が、いちばん越えやすい線になります。
申告や申告書の作成に関して、課税標準等の計算に関する事項について相談に応じることが、条文の言う税務相談だからです。
制度の仕組みを説明して止めるのか、その人の数字に踏み込むのか。
ここで扱いが変わります。
見落とされがちなのは、条文が報酬の有無で区別していない点です。
第52条にも第2条にも、お金をもらった場合に限るという書き方はありません。
無料の相談だから平気、という読み方はできないところです。
ただし第2条第1項は「行うことを業とする」と書いていて、繰り返し仕事として行うかどうかも見られます。
家計の記事を書くときも、同じ線が引かれているところは変わりません。
控除の仕組みを説明するぶんには問題になりませんが、読者から送られてきた数字をもとに税額を出すと、行為の形が変わってしまいます。
依頼のなかに「読者の質問に個別回答」とあったら、そこは受ける前に相手と詰めてください。
2-2. 保険をすすめて契約につなげるには登録がいる
保険業法第275条は、条文に挙げられた者が行う場合を除き、何人も保険募集を行ってはならないと定めています(出典: e-Gov法令検索・保険業法)。
そのうち特定保険募集人は、同法第276条により内閣総理大臣の登録を受けます。
テンじゃあ「この保険がいいですよ」って言うのもだめ?
オズ商品を名指しして申し込みへ近づける言い方は、募集と見られる可能性があります。
掛け捨てと貯蓄型の考え方を並べて説明するのとは、行為が別物です。
この登録は、個人が単独で取りにいく形になっていません。
第277条は第276条の登録を受けようとする者、つまり特定保険募集人の申請について定めた条文で、登録申請書に所属保険会社等の商号や名称を書かせています。
特定保険募集人として登録する道に、どこにも属さないまま募集人になる形は用意されていないわけです。
所属先を持たない類型としては第286条の保険仲立人が別に定められていますが、こちらは特定の保険会社のために募集するのとは別の枠組みです。
この線は、記事の仕事でも足元に来ます。
特定の商品名を挙げて「今すぐ申し込みましょう」と書かせる依頼は、受ける前に相手の登録の有無を確かめてください。
登録を持つ会社から依頼を受け、その会社の管理のもとで原稿を書く形なら話は変わります。
自分の名前で、自分の判断として商品をすすめる形が危ないところです。
どちらなのかは、契約書と依頼文を読めば分かります。
2-3. 銘柄を名指しして助言するにも登録がいる
金融商品取引法第29条は、金融商品取引業は内閣総理大臣の登録を受けた者でなければ行うことができないと定めています(出典: e-Gov法令検索・金融商品取引法)。
その金融商品取引業の中には、同法第2条第8項第11号の投資顧問契約にもとづいて助言を行うことも入っています。
テン投資の話は全部だめってこと?
オズ条文が見ているのは、報酬を支払う約束をして助言を行う契約のほうです。
制度の仕組みを一般に読める形で説明することとは、立て付けが違います。
同じ第11号に並んでいるのが、助言の方法から外れるものです。
新聞・雑誌・書籍のように、不特定多数に販売する目的で発行され、誰でも随時買えるものは括弧書きで除かれています。
誰が読んでもいい形で世に出すことと、目の前の1人に向けて有料で助言することは、条文の上でも別に扱われているわけです。
迷ったときは、相手が1人なのか、読み手全体なのかで見分けます。
その人の資産を見て「この銘柄を今買いましょう」と言う形になったら、線に近づいています。
テン2つは登録の話で、1つは資格そのものの話だったんだ。
わたしが見ていたのは、ぜんぶ手前の話だったのかも。
線が引かれている場所は、資格ごとに別です。
行政書士のように、登録そのものが最初の分かれ道になる資格もあります。
そちらは別の記事にまとめました。
3. 家にいながら受けられる副業を3つの型に分ける
ここからは、在宅で受けられるファイナンシャルプランナーの副業を3つの型に分けます。
分ける軸は仕事の名前ではなく、相手が何にお金を払っているかです。
同じ「書く仕事」でも、払われている対象が違えば単価も続き方も変わります。
3-1. 書いて渡す仕事は、調べて確かめた確からしさにお金が払われる
記事の執筆、原稿の監修、テキストの校正がここに入ります。
発注する側が自前で用意しにくいのは、文章を書く手ではなく、その内容が確かだと言い切れる根拠のほうです。
オズだから見られるのは、どこで裏を取ったかです。
省庁や協会の原典に当たれる人は、それだけで発注する理由になります。
確かめる時間の中身を、もう少しほどきます。
制度の名前で検索して出てきた記事ではなく、法令そのものと、その制度を所管する団体の案内に当たる。
そのうえで、いつ時点の情報かを本文に残す。
この3つができていれば、書き手として足ります。
家との相性がいちばんいいのもこの型です。
納品はデータで済み、打ち合わせも文字で片づく案件が多いからです。
途中で手が止まっても、止めたところから戻れます。
気をつけたいのは、監修として名前が出る仕事です。
名前が出るぶん次の依頼につながりますが、勤め先に知られる経路にもなります。
単価の話も、この型はいちばん読みやすいところにあります。
文字数で決まる案件と、1本いくらで決まる案件の2つが並んでいて、募集ページにたいてい書いてあるからです。
見るところは3つあります。
1文字あたりの額か1本あたりの額か、修正は何回まで込みか、源泉徴収を引いた額が書かれているか。
この3つが書かれていない募集は、応募の前に聞いておくと安全です。
金額の水準そのものは募集ページに出ているので、ここでは見方だけ渡します。
3-2. 教える仕事は、順番を組み立てる手間にお金が払われる
オンライン講座、勉強会の登壇、資格講座の添削がここに入ります。
受け取る側が買っているのは知識そのものではなく、どの順番で渡されるかです。
テン人に教えられるほど詳しくないよ。
2級を取ったばかりだし。
オズ教える相手は、その手前にいる人でかまいません。
3級を受ける人にとって、2級に受かった人がいちばん近い先輩じゃないですか。
この型でよくある入り口は、資格講座の添削と、社内研修の外部委託です。
どちらも、正解を知っていることより、つまずく場所を知っていることが効きます。
自分が間違えた問題の記録は、そのまま教材の材料になります。
1回あたりの金額は上がりやすい型です。
そのかわり、準備にかかる時間が読みにくく、最初の1本は割に合わないことも起きます。
手元に残りはじめるのは、同じ教材を2回目、3回目と使えたところからです。
だから最初の1本は、いちばん短いものを選びます。
60分の講座より、15分の解説動画や1回ぶんの添削のほうが、作り直しがききます。
短いものを3回まわしてから、長いものに手を出す順番が安全です。
3-3. 一緒に整理する仕事は、決める場に立ち会うことにお金が払われる
家計の見直しやライフプランの整理を、オンラインの面談で受けます。
払われているのは情報ではなく、決める場に誰かがいてくれることに対してです。
テンこれがいちばんFPらしいよね。
オズらしさで言えばそのとおりです。
ただ、第2章の線に触れやすいのもこの型で、お客さんを自分で集めるところも自前になります。
集めるところが自前、というのは具体的にこういうことです。
面談の枠を用意しても、その枠に人が入るまでの説明を、誰も代わりにしてくれない。
書く仕事なら発注者が読者を連れてきますが、この型では自分で連れてくる必要があります。
最初の1件までの距離は、3つの中でいちばん遠いところにあります。
書く仕事と教える仕事で名前が知られてから戻ってくると、集めるところは軽くなるはずです。
| 型 | 払われているもの | 家との相性 | 最初の1件までの距離 |
|---|---|---|---|
| 書いて渡す | 調べて確かめた確からしさ | 高い | 近い |
| 教えて渡す | 順番を組み立てる手間 | 中くらい | やや遠い |
| 一緒に整理する | 決める場に立ち会うこと | 予定が合えば高い | 遠い |
4. 未経験から在宅で1件目を受けるまでの3手順
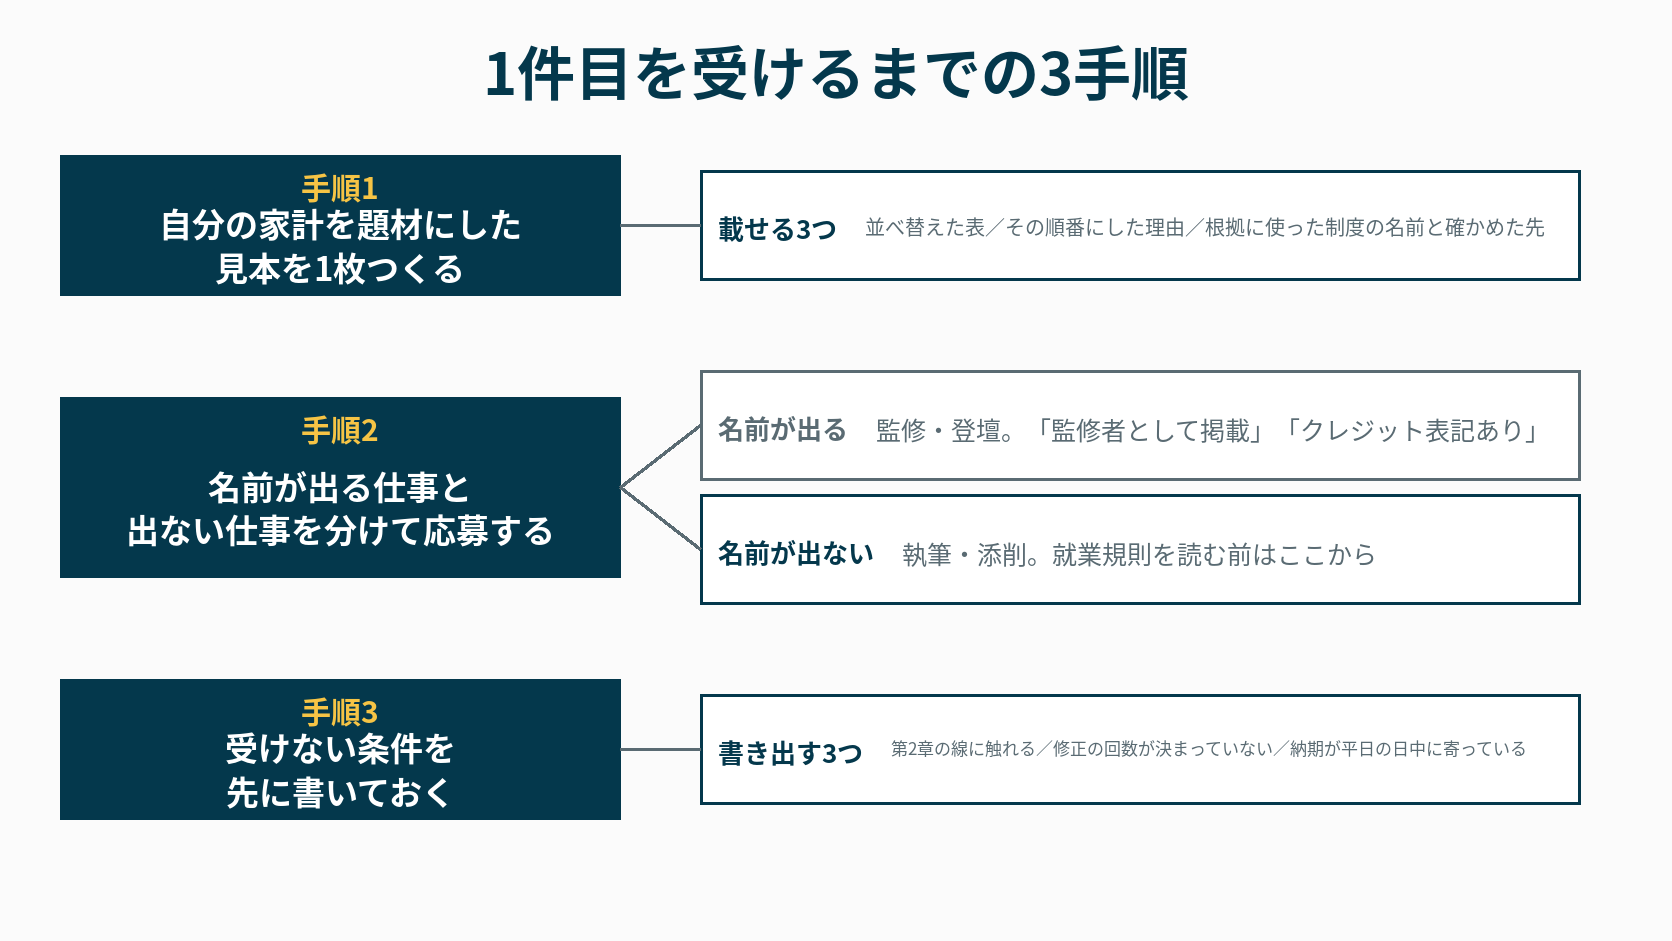
未経験から在宅の副業を始めるときは、応募より前にやることが3つあります。
順番を入れ替えると、返事の来ない時間だけが長くなります。
3つとも、半日ずつあれば終わる作業です。
4-1. 自分の家計を題材にした見本を1枚つくる
実績がない人の代わりになるのは、読める形にした1枚です。
自分の家計を題材にして、収支の並べ方、先に手をつける項目、その根拠をどこで確かめたかを1枚にまとめます。
オズ他人の家計は使えませんが、自分の家計なら今日から使えます。
出したくない数字は割合に置き換えれば足ります。
載せる項目は3つあります。
1つ目は並べ替えた表そのもの。
2つ目はなぜその順番にしたかの理由。
3つ目は根拠に使った制度の名前と、確かめた先。
この3つ目があるかどうかで、読む側の受け取り方がはっきり変わります。
この1枚には、応募文の何倍もの情報が入ります。
読む力があること、出典に当たること、人が読める形にできること。
3つを同時に見せられるからです。
文章の見本より先に、この1枚をつくると効きます。
作った1枚は、応募のたびに使い回せる資産です。
案件ごとに直すのは、宛先と冒頭の3行だけで足ります。
この1枚は、自分のためにも効きます。
自分の家計で手が止まった場所は、他人の家計でも同じところで止まるからです。
止まった場所を1つずつ埋めていけば、そのまま次の勉強の目次になります。
4-2. 名前が出る仕事と出ない仕事を分けて応募する
募集を見るときに報酬より先に見るのは、名前の扱いです。
監修や登壇は名前が出て、執筆や添削は出ないことが多いという違いがあります。
テン名前が出たほうが得なんじゃないの?
オズ次の仕事にはつながります。
ただ、勤め先に知られてもいい段階かどうかは別の話です。
募集文のどこを見れば分かるのか、というと言い回しは案外決まっています。
「監修者として掲載」「クレジット表記あり」「プロフィールを掲載」と書いてあれば、名前が出る仕事です。
書いていない場合は、応募の前に一言で聞けます。
「記名の有無を教えてください」で足ります。
勤め先の決まりを確かめる前は、名前の出ない仕事から入るほうが安全です。
就業規則を読む、名前の出ない仕事で数をこなす、そのうえで名前を出す仕事に移る。
この順番なら後から困りません。
名前を出さない期間にも、実績は残せます。
記名がなくても、納品した本数と分野は自分の記録として書き留められるからです。
次に名前を出す仕事へ移るとき、その記録がそのまま応募の材料になります。
4-3. 受けない条件を先に書いておく
受ける条件より、受けない条件のほうが先に効きます。
断る基準を持たないまま応募すると、線に近い依頼を断れなくなるからです。
最低限、次の3つは書き出しておきます。
第2章の線に触れる依頼、修正の回数が決まっていない依頼、納期が平日の日中に寄っている依頼です。
どれも、受けてから断るほうが何倍も重くなります。
断り方も一緒に決めておくと、その場で迷いません。
「その部分は資格の範囲を超えるので、制度の説明までなら書けます」と返せば、案件ごと失わずに済みます。
線を説明できる書き手は、発注する側から見ても安心できる相手です。
オズ断る条件は、応募する前に文字にしておくと迷いません。
頭の中に置いたままだと、目の前の金額に流されます。
テン断る言い方まで決めておけば、その場で固まらずに済む。
書き出した条件は、見本の1枚と同じ場所に置いておきます。
応募のたびに読み返せる場所に置いておくと、判断が速くなるはずです。
条件は、受けた案件が増えるたびに書き足していきます。
受けて後悔した依頼には、たいてい共通の形があるからです。
3件も受ければ、自分だけの見分け方が1つできあがります。
5. 続けられるかは資格の維持と副業の相性で決まる
在宅の副業として続けるなら、資格を保つ手間も先に見ておきます。
ファイナンシャルプランナーの資格は2種類あって、更新の要る認定資格と、更新の対象ではない国家検定です。
どちらを持っているかで、毎年かかる時間とお金が変わります。
5-1. 更新がいる資格といらない資格がある
日本FP協会が認定するAFPは、資格を更新するために継続教育の単位が要ります。
同協会は更新の要件として、継続教育期間ごとに15単位以上を取得すること、FP実務と倫理を1単位以上ふくむ3課目以上を履修することなどを示しています(出典: 日本FP協会・AFP資格更新要件)。
テン単位って、講座を受けるしかないの?
オズ講師をつとめたり、原稿を書いたりしても取れます。
協会の資格更新要件のページでは、それぞれ7.5単位を上限として示されていますよ。
ここは在宅の仕事とつながるところです。
書く仕事と教える仕事は、収入になると同時に更新の単位にもなります。
同じ時間が2つの役に立つ形は、続けるうえでかなり効きます。
一方、FP技能士は職業能力開発促進法にもとづく指定試験機関が実施する国家検定です。
こちらは協会の継続教育で更新する仕組みの対象ではありません。
同じ「FPの資格」でも、毎年の手間はここで分かれます。
自分がどちらなのか分からない人もいます。
日本FP協会は、2級FP技能検定がAFP資格審査試験を兼ねていると案内しています(出典: 日本FP協会・FP技能検定とは)。
2級に受かったあと、認定研修と登録まで進んだかどうかで見分けられます。
5-2. 勤め先の決まりと税の申告を先に確かめる
始める前に読むのは、募集ページではなく勤め先の就業規則です。
許可がいるのか、届け出だけでいいのか、そもそも認められていないのかで進め方が変わります。
探す場所は、副業や兼業の項目だけではありません。
秘密の保持、他社の役職に就くこと、勤務時間外の活動。
ここにも同じ話が書かれていることがあります。
見つからないときは、人事の窓口に匿名で聞ける制度があるかを先に見てください。
税のほうにも目安があります。
所得税法第121条第1項第1号は、1か所から給与を受けていて、その給与の全部が源泉徴収の対象になっている人で、給与所得と退職所得以外の所得の合計が20万円以下のときは確定申告書の提出を要しないと定めています(出典: e-Gov法令検索・所得税法)。
この規定はそもそも、その年の給与が2,000万円以下の人を対象にしたものです。
オズこの20万円は、所得税の申告についての決まりです。
住民税の扱いは別なので、お住まいの自治体の案内で確かめてください。
登録が絡む資格だと、この手前の判断がもう1段増えます。
そちらは行政書士の側で詳しく扱いました。
6. まとめ
ファイナンシャルプランナーの副業が在宅で成り立つかどうかは、資格の等級ではなく、渡す形と線引きで決まります。
ここまでの話を1枚に畳みます。
- 資格は入場券ではなく、読めることの証明書。何を売るかは渡す形で決まる
- 税額の計算は税理士法第52条、商品をすすめる行為は保険業法第275条、契約にもとづく投資助言は金融商品取引法第29条が線を引いている
- 家から受けられる型は3つ。書いて渡す型がいちばん近く、一緒に整理する型がいちばん遠い
- AFPの更新には継続教育の単位が要り、書く仕事と教える仕事はその単位にもなる
今日やることは3つだけです。
- 自分の家計を題材にした見本を1枚つくる
- 受けない条件を3つ書き出す
- 第3章の表から、最初に取りにいく型を1つ選ぶ
オズちなみに、私のコミュニティ(O.B.C)で口を酸っぱくして言っているのは、書いたものを自分ひとりの目で完成にしないことです。
線の手前か向こうかは、書いた本人がいちばん判定を甘くするところだからです。
環境が変われば、人は勝手に変わります。
O.B.Cについて知りたい方は
「コチラ」でお気軽に質問してください。
資格は、受かった日ではなく最初の1件を受けた日から仕事になります。
仕事を型で分ける考え方そのものは、お金の入り方で5つに分けたこちらが詳しいです。
あちらは一般論として時間交換型から入る順番をすすめていますが、FPのように調べる下地がある人は、書いて渡す型から直接入れます。